Un team finanziario può elaborare migliaia di fatture ogni mese e non avere comunque una risposta affidabile a una domanda fondamentale: dove si trova ogni fattura, chi è responsabile della prossima azione e cosa impedisce il pagamento? Questo caso di studio sull'automazione della contabilità fornitori esamina come una funzione di contabilità fornitori aziendale ad alto volume ha affrontato questo problema riprogettando i propri processi e la base dati prima di automatizzare il lavoro.
L'organizzazione aveva già investito in una piattaforma ERP, in un software per l'acquisizione di documenti e in strumenti per la gestione dei flussi di lavoro. Eppure, la contabilità fornitori rimaneva un processo ad alta intensità di lavoro. Le fatture arrivavano attraverso diversi canali, i dati dei fornitori erano incoerenti, le code di eccezioni si allungavano senza una chiara definizione delle responsabilità e la visibilità a fine mese dipendeva dai fogli di calcolo. Il problema non era la mancanza di tecnologia, bensì un processo che nel tempo aveva accumulato eccezioni, soluzioni temporanee e problemi di qualità dei dati.
Il punto di partenza: volume elevato, scarso controllo
L'azienda operava attraverso diverse unità aziendali con pratiche di acquisto decentralizzate e un team finanziario di servizi condivisi. Il suo reparto contabilità fornitori gestiva circa 25.000 fatture al mese provenienti da un'ampia base di fornitori. Una parte significativa delle fatture richiedeva una revisione manuale perché mancavano i riferimenti agli ordini di acquisto, le consegne della merce erano in ritardo o i dati anagrafici del fornitore non corrispondevano alla fattura.
Gli specialisti della contabilità fornitori trascorrevano gran parte della giornata ad aprire documenti, convalidare i campi di base, inoltrare fatture, rispondere a richieste di aggiornamento e sollecitare le approvazioni. Il team era esperto, ma la sua capacità era limitata al lavoro transazionale piuttosto che alla risoluzione delle eccezioni e alla gestione dei fornitori.
Inizialmente, la direzione aveva inquadrato la sfida come un problema di acquisizione delle fatture. Un'analisi più approfondita ha però dimostrato che l'accuratezza dell'acquisizione era solo uno dei fattori. I principali ostacoli erano rappresentati da regole di approvazione poco chiare, pratiche di codifica incoerenti, record dei fornitori duplicati e nessuna definizione comune di eccezione. Automatizzare il flusso di lavoro esistente avrebbe accelerato le decisioni errate e creato guasti più difficili da gestire.
Caso di studio sull'automazione della contabilità fornitori: la diagnosi
La trasformazione è iniziata con un processo strutturato e una valutazione dei dati. Il team di progetto ha mappato il percorso della fattura, dalla ricezione alla registrazione, all'approvazione, alla preparazione del pagamento e all'archiviazione. Invece di limitarsi a documentare il processo previsto, ha misurato come il lavoro si muoveva effettivamente all'interno dell'organizzazione.
Tre elementi hanno guidato la progettazione della soluzione. In primo luogo, i canali di fatturazione erano frammentati. I fornitori utilizzavano e-mail, portali, caselle postali locali e, occasionalmente, fatture cartacee, rendendo difficile stabilire un unico punto di ricezione controllato. In secondo luogo, la disciplina degli ordini di acquisto variava a seconda dell'unità aziendale. Le fatture prive di riferimenti validi agli ordini di acquisto comportavano un lavoro manuale di codifica e approvazione che non poteva essere risolto con il solo OCR. In terzo luogo, il team di contabilità fornitori non disponeva di metriche operative concrete. I responsabili potevano visualizzare i volumi delle fatture, ma non le ragioni dei ritardi, l'anzianità per tipologia di eccezione o la percentuale di fatture elaborate senza intervento umano.
Questa diagnosi ha modificato l'obiettivo del programma. Lo scopo non era semplicemente installare uno strumento di automazione della contabilità fornitori, bensì creare un modello operativo in cui dati di fattura precisi, regole di instradamento definite, gestione dei dati anagrafici dei fornitori e gestione delle eccezioni supportassero un'automazione scalabile.
Riprogettare prima dell'automazione
Il processo riprogettato ha istituito un unico livello digitale di acquisizione per tutte le fatture. I documenti sono stati classificati e acquisiti in modo coerente, mentre regole specifiche per canale hanno garantito che le fatture entrassero nel flusso di lavoro con una fonte e una data di inserimento tracciabili. Le comunicazioni con i fornitori sono state standardizzate in modo che questi sapessero dove e come inviare le fatture.
Il team ha inoltre suddiviso le fatture in percorsi di elaborazione distinti. Le fatture basate su ordini di acquisto (PO) con dati validi relativi a fornitore e ordine potevano essere elaborate tramite regole di corrispondenza automatizzate. Le fatture non basate su ordini di acquisto seguivano un percorso di approvazione controllato con campi di codifica obbligatori e responsabili di centro di costo designati. Le fatture con dati mancanti o contraddittori venivano inserite in una coda di eccezioni strutturata anziché essere inoltrate via e-mail.
Tale distinzione era fondamentale. L'elaborazione automatizzata dovrebbe essere riservata alle transazioni che soddisfano soglie di affidabilità, corrispondenza e policy definite. Tentare di automatizzare ogni fattura allo stesso modo può indebolire il controllo e generare costose rilavorazioni. Per questa organizzazione, un numero ridotto di percorsi di eccezione ben progettati era più vantaggioso di un obiettivo di automazione ambizioso privo di una governance adeguata.
I dati anagrafici dei fornitori sono stati considerati un flusso di lavoro fondamentale, non un aspetto tecnico secondario. Sono stati identificati i record duplicati, i campi obbligatori sono stati standardizzati e la responsabilità della manutenzione continua dei dati è stata chiarita. Anche i dati relativi agli ordini di acquisto e alle ricevute di merce sono stati esaminati per migliorare il tasso di corrispondenza a monte. Ciò ha ridotto il carico di lavoro della contabilità fornitori, rafforzando al contempo la disciplina negli acquisti.
Progettazione dell'automazione
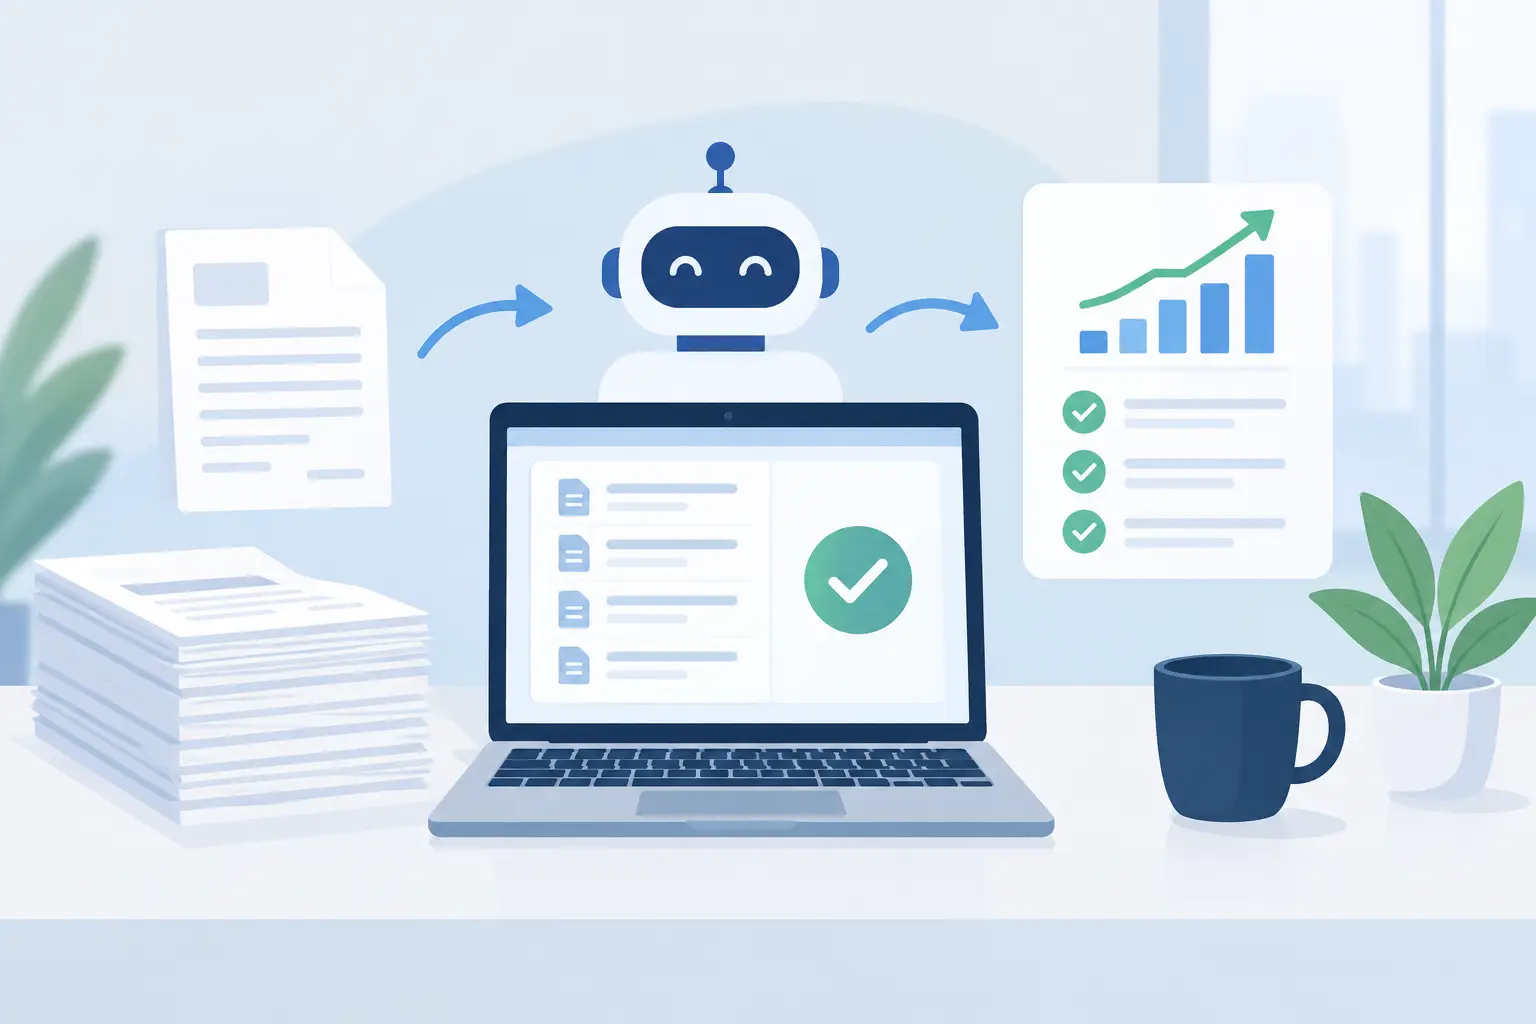
Una volta definite le regole di processo e gli standard dei dati, l'automazione è stata implementata in fasi successive. L'elaborazione intelligente dei documenti ha estratto i dati di intestazione e di dettaglio delle fatture, li ha convalidati rispetto ai dati anagrafici dei fornitori e ha instradato i documenti in base al tipo di fattura, all'entità, all'importo e alla politica di approvazione.
Per le fatture relative agli ordini di acquisto, il flusso di lavoro applicava una corrispondenza bidirezionale o tridirezionale in base alle regole di categoria e rischio. Le tolleranze erano gestite in modo esplicito. Una fattura che rientrava in una tolleranza di quantità o prezzo definita poteva essere elaborata automaticamente; una fattura al di fuori di tale intervallo veniva inoltrata all'acquirente responsabile, al richiedente o al team di ricezione con un codice di motivazione chiaro.
Per le fatture non associate a ordini di acquisto, la soluzione ha utilizzato la codifica guidata, le matrici di approvazione e i modelli storici delle transazioni per ridurre l'inserimento manuale. L'automazione ha suggerito valori laddove il livello di confidenza era sufficiente, ma gli utenti sono rimasti responsabili delle decisioni di approvazione e dei casi con bassa confidenza. Questo equilibrio è stato deliberato. La classificazione assistita dall'IA può migliorare la velocità, ma non deve eludere i controlli finanziari né oscurare le motivazioni alla base di una raccomandazione.
Il programma collegava inoltre i dati del flusso di lavoro alle dashboard operative. I responsabili finanziari potevano monitorare il volume in entrata, il tasso di elaborazione automatizzata, i tempi del ciclo di approvazione, l'anzianità delle eccezioni, l'acquisizione degli sconti per pagamento anticipato e il carico di lavoro per team. La dashboard era progettata per l'azione, non per la presentazione. Ogni metrica era collegata a un responsabile del processo e a un percorso di intervento.
Risultati operativi misurabili
Nel primo periodo operativo completo successivo all'implementazione, l'organizzazione ha ridotto di oltre il 40% il tempo medio di intervento manuale per fattura. La percentuale di fatture elaborate tramite un flusso di lavoro digitale standardizzato è aumentata da circa il 60% a oltre il 90%, includendo sia i percorsi di elaborazione automatizzati che quelli guidati.
Il miglioramento più significativo non è stato un singolo aumento percentuale dell'automazione, bensì la riduzione delle eccezioni evitabili. Dati più accurati sui fornitori, requisiti di invio standardizzati e regole di ordine di acquisto più chiare hanno ridotto la quota di fatture che richiedevano indagini ad hoc. Gli specialisti della contabilità fornitori hanno potuto concentrarsi su discrepanze reali, problemi con i fornitori ed eccezioni di alto valore, anziché perdere tempo a cercare informazioni di base.
Anche i tempi del ciclo di approvazione sono diventati più prevedibili. Le regole di escalation hanno individuato tempestivamente le approvazioni bloccate, mentre gli approvatori ricevevano le richieste con il documento pertinente, il contesto di codifica e il motivo dell'eccezione in un unico luogo. Ciò ha migliorato la pianificazione dei pagamenti e ridotto il rischio di penali per ritardato pagamento dovute a ritardi interni.
L'organizzazione non ha eliminato il lavoro manuale, né questo avrebbe dovuto essere il parametro di successo. Fatture complesse, contestazioni sulle ricevute di merce e spese sensibili alle normative richiedevano ancora la revisione di esperti. La differenza consisteva nel fatto che l'attività manuale è diventata mirata, visibile e più facile da gestire.
Cosa ha reso il programma scalabile?
Diverse scelte progettuali hanno impedito che l'implementazione si trasformasse nell'ennesimo strumento finanziario isolato. La responsabilità dei processi è stata definita congiuntamente dai reparti Contabilità fornitori, Acquisti, Ricevimento merci e Approvazioni aziendali. Il team ha concordato definizioni condivise per lo stato delle fatture, le categorie di eccezione e gli indicatori di performance. Senza questo allineamento, le dashboard avrebbero riportato versioni contrastanti della stessa operazione.
L'architettura è stata progettata anche per integrarsi con l'ambiente ERP e per accogliere future unità aziendali senza dover ricostruire il flusso di lavoro. Questo è fondamentale per le imprese che effettuano acquisizioni, presentano varianti regionali o hanno più entità legali. Standardizzare non significa imporre a ogni unità regole identiche, bensì definire un quadro di controllo comune e esplicitare le varianti approvate.
La governance è proseguita anche dopo la messa in produzione. Una revisione periodica delle prestazioni ha esaminato le principali categorie di eccezioni, i fornitori con problemi ricorrenti di invio, i colli di bottiglia nell'approvazione e i livelli di affidabilità dell'automazione. Ciò ha creato un ciclo di miglioramento continuo, anziché considerare l'implementazione come il traguardo finale.
Lezioni per i leader della finanza e della trasformazione
Un'iniziativa di automazione dei processi di contabilità fornitori offre risultati migliori quando i leader la considerano un vero e proprio cambiamento del modello operativo. La tecnologia può acquisire documenti, applicare logiche di corrispondenza e trasferire il lavoro tra i team. Tuttavia, non può risolvere da sola problemi come una scarsa disciplina negli acquisti, una responsabilità poco chiara o dati anagrafici inaffidabili.
La progettazione più adatta dipende dal tipo di attività. Un modello centralizzato di servizi condivisi potrebbe privilegiare processi altamente automatizzati e controlli standardizzati. Un'organizzazione decentralizzata nel settore ingegneristico o sanitario potrebbe invece necessitare di percorsi di approvazione più flessibili e di eccezioni attentamente gestite. In entrambi i casi, il punto di partenza dovrebbe essere lo stesso: comprendere il processo reale, stabilire la responsabilità dei dati e automatizzare le decisioni che siano sufficientemente stabili da poter essere scalate.
Per le aziende che pianificano la prossima trasformazione del processo di contabilità fornitori, la questione pratica non è la velocità con cui le fatture possono essere scansionate, bensì la capacità del reparto finanziario di visualizzare, controllare e ottimizzare ogni fase successiva. È qui che l'automazione si trasforma in una capacità operativa duratura, anziché in una versione più rapida dello stesso problema manuale.