Finančný tím môže mesačne spracovať tisíce faktúr a stále nemá spoľahlivú odpoveď na základnú otázku: kde sa každá faktúra nachádza, kto je zodpovedný za ďalšiu akciu a čo blokuje platbu? Táto prípadová štúdia automatizácie záväzkov z účtovníctva skúma, ako funkcia automatizácie účtovníctva vo veľkom podniku riešila tento problém prepracovaním svojich procesov a dátovej základne pred automatizáciou práce.
Organizácia už investovala do platformy ERP, softvéru na zachytávanie dokumentov a nástrojov na riadenie pracovných postupov. Napriek tomu procesy spracovania údajov zostali náročné na pracovnú silu. Faktúry prichádzali cez viacero kanálov, záznamy o dodávateľoch boli nekonzistentné, fronty výnimiek sa rozrastali bez jasného zodpovednosti a prehľadnosť na konci mesiaca závisela od tabuliek. Problémom nebol nedostatok technológií. Bol to proces, ktorý v priebehu času nahromadil výnimky, lokálne riešenia a problémy s kvalitou údajov.
Východiskový bod: Vysoká hlasitosť, nízka kontrola
Spoločnosť pôsobila v rámci viacerých obchodných jednotiek s decentralizovanými nákupnými postupmi a finančným tímom so zdieľanými službami. Jej oddelenie AP spracovávalo približne 25 000 faktúr mesačne od širokej dodávateľskej základne. Významná časť faktúr si vyžadovala manuálnu kontrolu, pretože chýbali referenčné čísla objednávok, príjemky tovaru boli oneskorené alebo sa kmeňové údaje dodávateľa nezhodovali s faktúrou.
Špecialisti na AP strávili väčšinu dňa otváraním dokumentov, overovaním základných polí, smerovaním faktúr, odpovedaním na požiadavky o stav a komunikáciou so schvaľovateľmi. Tím bol skúsený, ale jeho kapacita bola viazaná skôr na transakčnú prácu než na riešenie výnimiek a správu dodávateľov.
Vedenie spočiatku chápalo tento problém ako problém so zaznamenávaním faktúr. Bližšie posúdenie ukázalo, že presnosť zaznamenávania bola len jedným z faktorov. Väčšími obmedzeniami boli nejasné pravidlá schvaľovania, nekonzistentné postupy kódovania, duplicitné záznamy o dodávateľoch a absencia spoločnej definície výnimky. Automatizácia existujúceho pracovného postupu by urýchlila prijímanie zlých rozhodnutí a spôsobila by ťažšie zvládnuteľné zlyhania.
Prípadová štúdia automatizácie účtovníctva: Diagnóza
Transformácia sa začala štruktúrovaným procesom a hodnotením údajov. Projektový tím zmapoval cestu faktúry od prijatia až po zaúčtovanie, schválenie, prípravu platby a archiváciu. Namiesto dokumentovania samotného zamýšľaného procesu meral, ako práca v organizácii skutočne prebiehala.
Návrh riešenia ovplyvnili tri zistenia. Po prvé, fakturačné kanály boli fragmentované. Dodávatelia používali e-mail, portály, lokálne poštové schránky a príležitostne aj papierové faktúry, čo sťažovalo stanovenie jedného kontrolovaného bodu príjmu. Po druhé, disciplína objednávok sa líšila podľa obchodnej jednotky. Faktúry bez platných referencií objednávok spôsobovali manuálne kódovanie a schvaľovanie, ktoré nebolo možné vyriešiť iba pomocou OCR. Po tretie, tímu pre správu objednávok chýbali akčné operačné opatrenia. Vedúci pracovníci videli objemy faktúr, ale nie dôvody omeškania, starnutie podľa typu výnimky alebo percento faktúr spracovaných bez ľudského zásahu.
Táto diagnóza zmenila cieľ programu. Cieľom nebolo len nainštalovať nástroj na automatizáciu prístupových procesov. Išlo o vytvorenie operačného modelu, v ktorom čisté faktúry, definované pravidlá smerovania, riadenie kmeňových dát dodávateľov a vlastníctvo výnimiek podporujú škálovateľnú automatizáciu.
Redizajn pred automatizáciou
Prepracovaný proces zaviedol jednotnú vrstvu digitálneho príjmu pre všetky faktúry. Dokumenty boli klasifikované a zaznamenávané konzistentne, zatiaľ čo pravidlá špecifické pre jednotlivé kanály zabezpečili, že faktúry vstupovali do pracovného postupu so sledovateľným zdrojom a časovou pečiatkou. Komunikácia s dodávateľmi bola štandardizovaná, aby dodávatelia rozumeli, kde a ako majú faktúry odosielať.
Tím tiež rozdelil faktúry do samostatných procesných ciest. Faktúry založené na objednávkach s platnými údajmi o dodávateľoch a objednávkach mohli prechádzať cez automatické pravidlá párovania. Faktúry bez objednávok prechádzali kontrolovanou schvaľovacou cestou s povinnými poľami na kódovanie a určenými vlastníkmi nákladových stredísk. Faktúry s chýbajúcimi alebo konfliktnými údajmi vstupovali do štruktúrovaného radu výnimiek, namiesto toho, aby boli odosielané e-mailom.
Toto rozlíšenie bolo dôležité. Priame spracovanie by malo byť vyhradené pre transakcie, ktoré spĺňajú definované prahové hodnoty dôveryhodnosti, zhody a politiky. Snaha automatizovať každú faktúru rovnakým spôsobom môže oslabiť kontrolu a viesť k nákladnému prepracovaniu. Pre túto organizáciu bol menší počet dobre navrhnutých trás výnimiek cennejší ako agresívny cieľ automatizácie bez akejkoľvek správy a riadenia.
Kmeňové údaje dodávateľov boli spracované ako hlavný pracovný postup, nie ako technická dodatočná myšlienka. Boli identifikované duplicitné záznamy, štandardizované povinné polia a bolo objasnené vlastníctvo pre priebežnú údržbu údajov. Údaje o objednávkach a príjmoch tovaru boli tiež skontrolované s cieľom zlepšiť mieru zhody v predchádzajúcich fázach. To znížilo úsilie oddelenia obstarávania a zároveň posilnilo disciplínu v oblasti obstarávania.
Návrh automatizácie
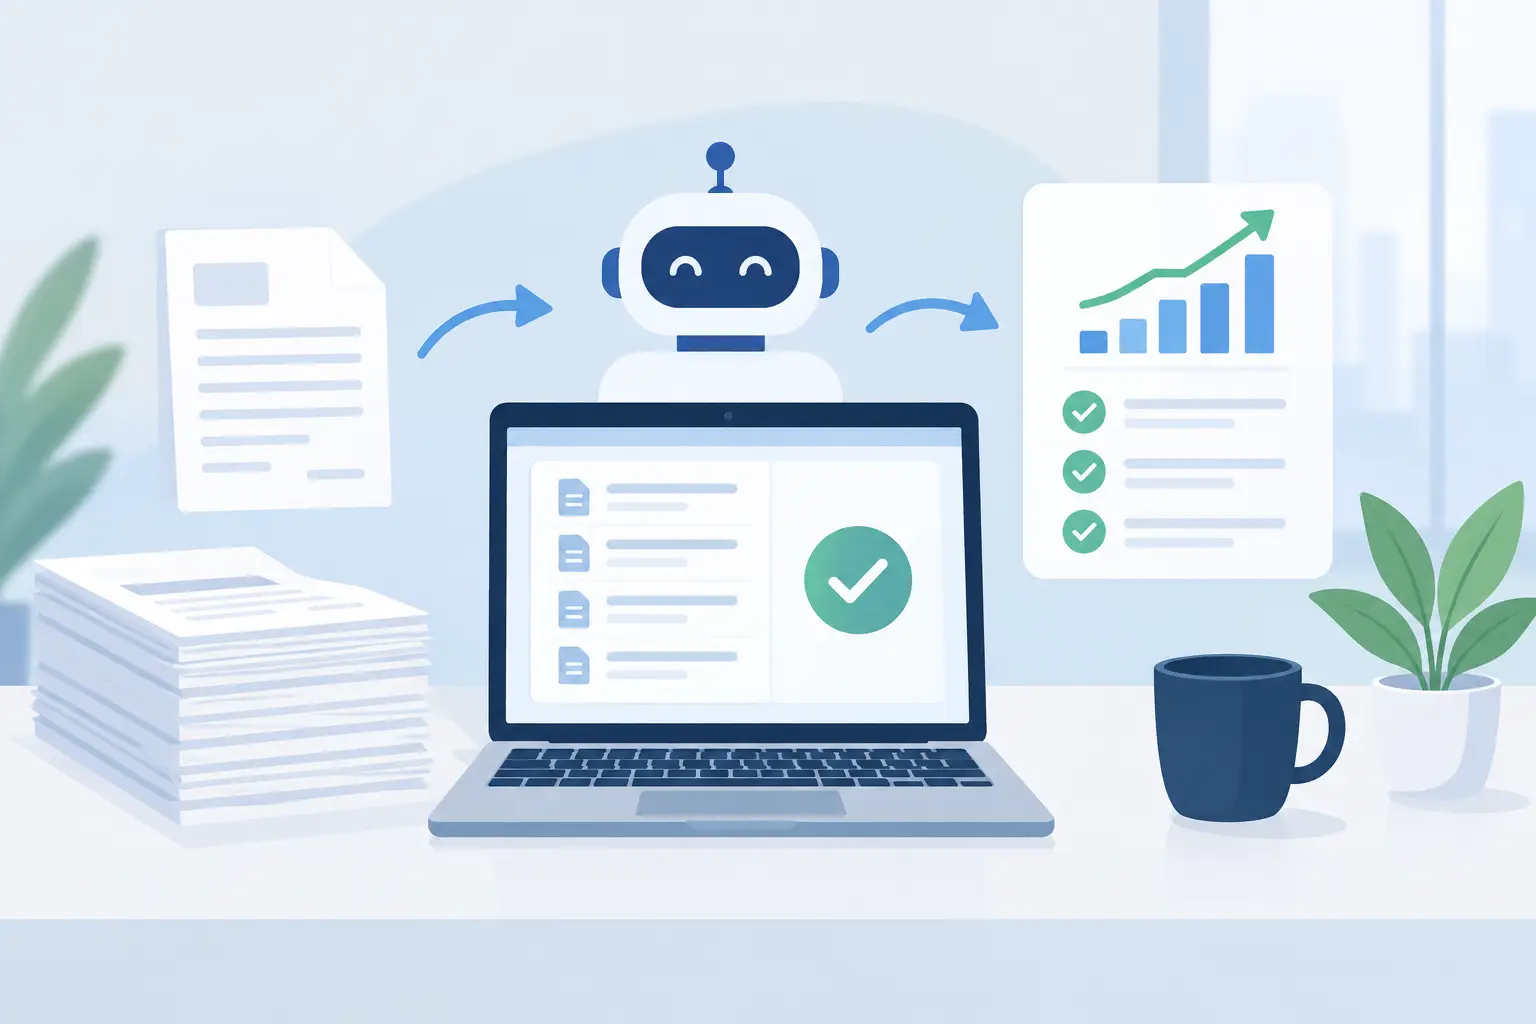
Po definovaní procesných pravidiel a dátových štandardov sa automatizácia nasadila postupne. Inteligentné spracovanie dokumentov extrahovalo hlavičky faktúr a údaje o položkách, overovalo ich oproti kmeňovým záznamom dodávateľa a smerovalo dokumenty na základe typu faktúry, entity, sumy a schvaľovacej politiky.
V prípade faktúr s objednávkou sa v pracovnom postupe uplatňovalo obojsmerné alebo trojstranné párovanie podľa pravidiel kategórie a rizika. Tolerancie boli explicitne regulované. Faktúra, ktorá spadala do definovanej tolerancie množstva alebo ceny, mohla byť spracovaná automaticky; faktúra mimo tohto rozsahu bola smerovaná zodpovednému kupujúcemu, žiadateľovi alebo prijímajúcemu tímu s jasným kódom dôvodu.
V prípade faktúr, ktoré nie sú objednávkami, riešenie využívalo riadené kódovanie, schvaľovacie matice a historické transakčné vzory na zníženie manuálneho zadávania. Automatizácia navrhovala hodnoty, pri ktorých bola dostatočná istota, ale používatelia zostávali zodpovední za rozhodnutia o schválení a prípady s nízkou istotou. Táto rovnováha bola zámerná. Klasifikácia s pomocou umelej inteligencie môže zvýšiť rýchlosť, ale nemala by obchádzať finančné kontroly ani zakrývať, prečo bolo odporúčanie vydané.
Program tiež prepojil údaje o pracovných postupoch s prevádzkovými dashboardmi. Finanční manažéri mohli monitorovať objem prichádzajúcich dokumentov, mieru bezdotykového spracovania, čas schvaľovacieho cyklu, starnutie výnimiek, zaznamenávanie zliav za skorú platbu a pracovné zaťaženie podľa tímu. Dashboard bol navrhnutý pre akciu, nie pre prezentáciu. Každá metrika bola prepojená s vlastníkom procesu a intervenčnou cestou.
Merateľné prevádzkové výsledky
V priebehu prvého plného prevádzkového obdobia po zavedení organizácia znížila priemerný čas manuálneho spracovania faktúry o viac ako 40 %. Percento faktúr spracovaných prostredníctvom štandardizovaného digitálneho pracovného postupu sa zvýšilo z približne 60 % na viac ako 90 %, a to vrátane automatizovaných aj riadených procesov spracovania.
Najvýznamnejším zlepšením nebolo jediné percento automatizácie. Išlo o zníženie počtu výnimiek, ktorým sa dalo vyhnúť. Lepšie údaje o dodávateľoch, štandardizované požiadavky na predkladanie a jasnejšie pravidlá objednávok znížili podiel faktúr vyžadujúcich ad hoc vyšetrovanie. Špecialisti na AP sa mohli zamerať na skutočné nezrovnalosti, problémy s dodávateľmi a výnimky s vysokou hodnotou namiesto vyhľadávania základných informácií.
Časy schvaľovacích cyklov sa tiež stali predvídateľnejšími. Pravidlá eskalácie včas identifikovali zastavené schválenia, zatiaľ čo schvaľovatelia dostávali žiadosti s príslušným dokumentom, kontextom kódovania a dôvodom výnimky na jednom mieste. Zlepšilo sa tým plánovanie platieb a znížilo sa riziko poplatkov za omeškanie spôsobených interným oneskorením.
Organizácia neodstránila manuálnu prácu, ani by to nemalo byť meradlom úspechu. Zložité faktúry, sporné príjmové doklady a výdavky citlivé na politiku si stále vyžadovali odborné posúdenie. Rozdiel spočíval v tom, že manuálna práca sa stala cielenejšou, viditeľnejšou a ľahšie zvládnuteľnou.
Čo urobilo program škálovateľným
Niekoľko dizajnových rozhodnutí zabránilo tomu, aby sa implementácia stala ďalším izolovaným finančným nástrojom. Zodpovednosť za procesy bola definovaná medzi schvaľovateľmi pre oblasť AP, obstarávania, príjmu a obchodu. Tím sa dohodol na spoločných definíciách pre stav faktúr, kategórie výnimiek a ukazovatele výkonnosti. Bez tohto zosúladenia by dashboardy hlásili konfliktné verzie tej istej operácie.
Architektúra bola tiež vytvorená tak, aby sa integrovala s prostredím ERP a prispôsobila sa budúcim obchodným jednotkám bez nutnosti prestavby pracovného postupu. To je nevyhnutné pre podniky s akvizíciami, regionálnymi rozdielmi alebo viacerými právnymi subjektmi. Štandardizácia neznamená nútenie každej jednotky dodržiavať rovnaké pravidlá. Znamená to definovať spoločný kontrolný rámec a explicitne vyjadriť schválené variácie.
Riadenie pokračovalo aj po spustení. Pravidelné hodnotenie výkonnosti skúmalo najväčšie kategórie výnimiek, dodávateľov s opakujúcimi sa problémami s predkladaním, úzke miesta pri schvaľovaní a úrovne spoľahlivosti automatizácie. Tým sa vytvoril cyklus neustáleho zlepšovania, namiesto toho, aby sa nasadenie považovalo za cieľovú čiaru.
Ponaučenia pre lídrov v oblasti financií a transformácie
Iniciatíva automatizácie nákupného procesu prináša vyššie výnosy, keď ju vedúci pracovníci vnímajú ako zmenu operačného modelu. Technológia dokáže zachytiť dokumenty, aplikovať logiku párovania a presúvať prácu medzi tímami. Sama o sebe nedokáže vyriešiť slabú nákupnú disciplínu, nejasné vlastníctvo alebo nespoľahlivé kmeňové dáta.
Správny návrh závisí od podnikania. Centralizovaný model zdieľaných služieb môže uprednostňovať vysoko bezdotykové spracovanie a štandardizované kontroly. Decentralizovaná inžinierska alebo zdravotnícka organizácia môže potrebovať flexibilnejšie schvaľovacie cesty a starostlivo riadené výnimky. V oboch prípadoch by mal byť východiskový bod rovnaký: pochopiť skutočný proces, stanoviť zodpovednosť za údaje a automatizovať rozhodnutia, ktoré sú dostatočne stabilné na škálovanie.
Pre podniky, ktoré plánujú svoju ďalšiu transformáciu prístupového systému (AP), praktickou otázkou nie je, ako rýchlo je možné skenovať faktúry. Ide o to, či finančné oddelenie dokáže vidieť, kontrolovať a vylepšovať každý nasledujúci krok. Vtedy sa automatizácia stáva trvalou výkonnostnou funkciou, a nie rýchlejšou verziou toho istého manuálneho problému.