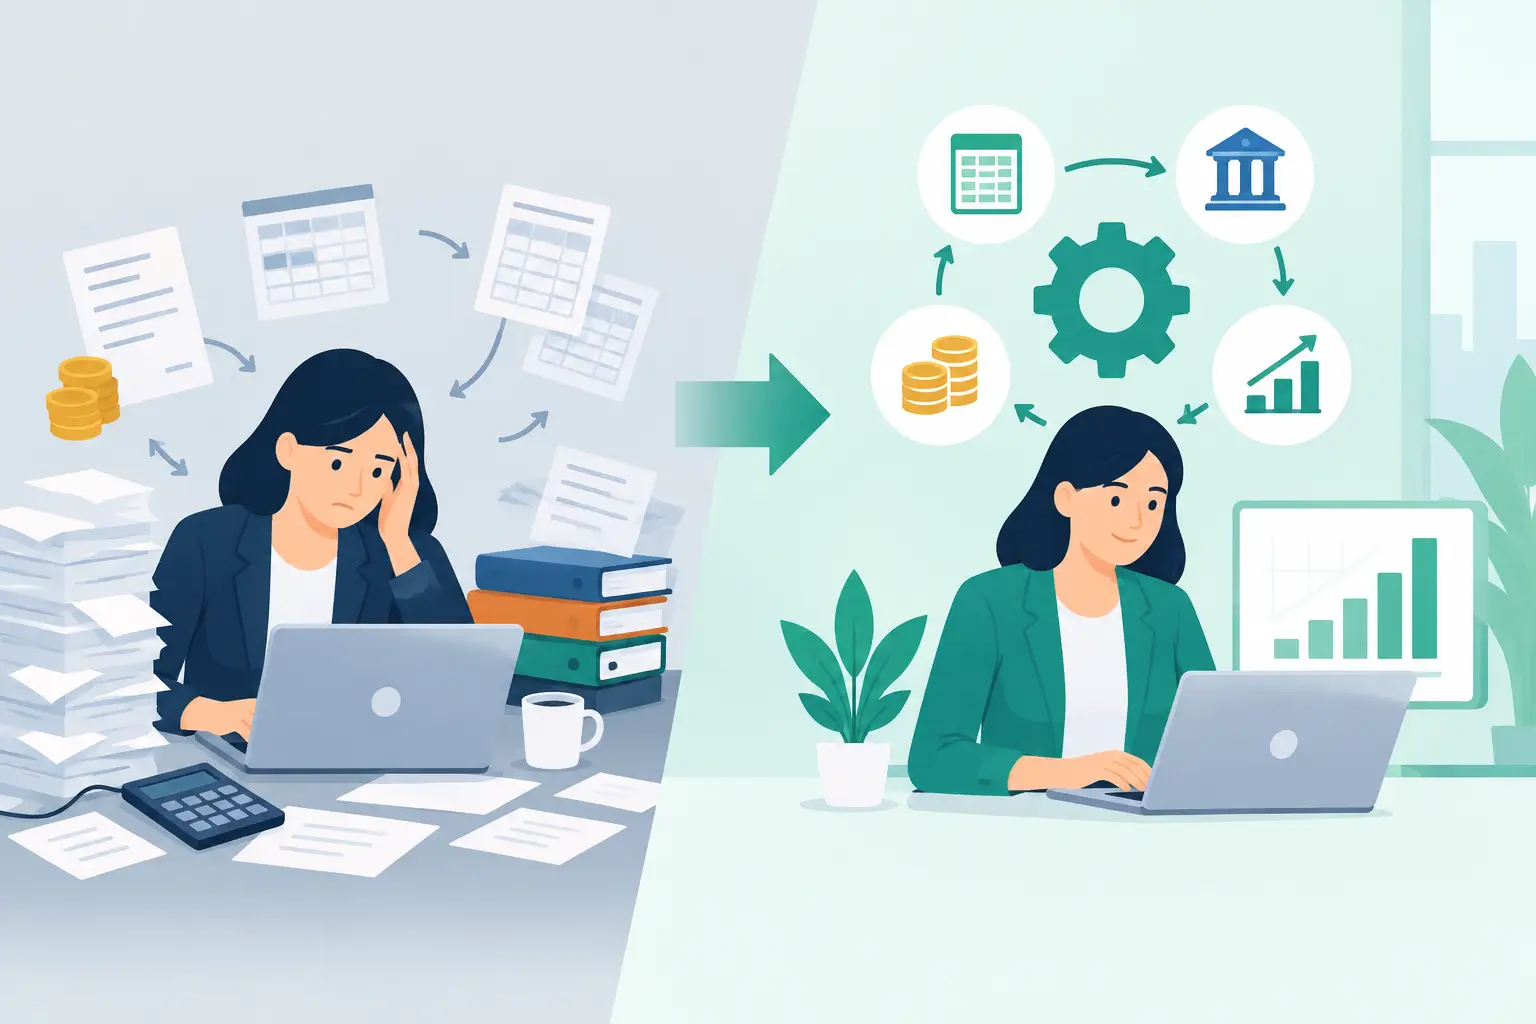
Une équipe financière peut paraître très productive tout en consacrant l'essentiel de son temps à corriger des données, à relancer les approbations et à rapprocher des transactions qui auraient dû être appariées automatiquement. C'est le point de départ de cette étude de cas sur l'automatisation financière : un fabricant dont les opérations sont complexes, avec des volumes de transactions en constante augmentation, plusieurs instances ERP et une clôture de fin de mois reposant sur des tableurs et l'expertise individuelle.
L'entreprise avait déjà investi dans des outils de gestion des flux de travail et l'automatisation ponctuelle. Le problème ne résidait pas dans un manque de technologie, mais dans le fait que l'automatisation avait été appliquée à des processus fragmentés et à des données incohérentes. Il en résultait une exécution plus rapide des étapes, mais qui engendrait toujours des exceptions, des reprises et des risques liés au contrôle.
Le problème opérationnel à l'origine du retard de financement
Le service financier traitait plus de 180 000 factures fournisseurs par an, réparties sur cinq unités opérationnelles. Les bons de commande, les réceptions de marchandises, les factures et les données de base des fournisseurs étaient stockés dans des systèmes interconnectés mais hétérogènes. Les comptables fournisseurs consacraient un temps considérable à identifier le centre de coûts approprié, à résoudre les doublons et à acheminer les factures vers des approbateurs souvent indisponibles.
La clôture de fin de mois a accentué le problème. Les contrôleurs exportaient des données de différents livres comptables, ajustaient manuellement les fichiers et rapprochaient les soldes par le biais de cycles de vérification par courriel. Une facture en retard, un reçu manquant ou un code d'entité incohérent pouvaient engendrer de nombreuses tâches en aval. La direction financière ne disposait pas d'une visibilité fiable et en temps réel sur les exceptions en cours, les charges à payer ou l'état d'avancement de la clôture.
L'entreprise s'était fixé des objectifs opérationnels clairs : réduire le traitement manuel des factures, raccourcir le cycle de clôture, améliorer l'auditabilité et fournir aux responsables financiers une vision partagée de la performance des processus. Ces objectifs ne pouvaient être atteints par le seul déploiement de robots. Il était indispensable d'organiser au préalable le flux de travail sous-jacent autour de règles, de responsabilités et de données cohérentes.
Étude de cas sur l'automatisation financière : refonte avant déploiement
La transformation a débuté par une analyse des processus couvrant la comptabilité fournisseurs, les achats, le contrôle de gestion et l'informatique. Plutôt que de se limiter au flux de facturation standard, l'équipe projet a analysé des variantes réelles : factures sans bon de commande, réceptions partielles de marchandises, frais de service récurrents, écritures intersociétés et exceptions spécifiques aux fournisseurs.
Cette analyse a révélé que plus de 40 % des factures ont fait l'objet d'un traitement d'exception. Certaines exceptions étaient justifiées et ont nécessité une vérification humaine. D'autres étaient dues à des facteurs évitables, tels que des champs de commande incomplets, des enregistrements de fournisseurs en double, des paramètres de tolérance incohérents et des limites d'approbation imprécises.
L'équipe a divisé le travail en trois volets coordonnés : refonte des processus, correction des données et déploiement de l'automatisation. Cette séquence était délibérée. Automatiser un processus dont la responsabilité était mal définie ou dont les données de référence étaient peu fiables aurait augmenté le nombre d'exceptions et alourdi la charge de maintenance.
Les règles de procédure ont été explicitées
Le processus de facturation repensé a introduit une logique de routage claire basée sur le statut de la commande, le montant de la facture, l'entité, la catégorie et les seuils de variation. Le traitement automatisé de bout en bout est réservé aux transactions répondant à des critères de qualité et de concordance définis. Les exceptions sont catégorisées par cause et transmises à l'équipe la plus à même de les résoudre.
Cela a modifié le rôle de la comptabilité fournisseurs. Au lieu de traiter manuellement chaque facture, les spécialistes se sont concentrés sur les exceptions nécessitant un jugement, des échanges avec les fournisseurs ou des décisions stratégiques. Des règles d'escalade ont également permis d'éviter que les factures ne restent bloquées dans les files d'attente d'approbation sans visibilité.
Pour les activités de clôture, l'entreprise a mis en place un calendrier standardisé, un modèle de responsabilité des tâches et des exigences en matière de justificatifs. Chaque tâche avait une condition d'achèvement définie, plutôt qu'une simple mise à jour de statut informelle. Ceci a permis de créer un flux de travail contrôlé, mesurable et améliorable au fil du temps.
Les données sont devenues un flux de travail de transformation
Les données de base des fournisseurs ont été consolidées et les doublons ont été signalés pour correction. Le projet a également standardisé les champs de référence utilisés pour rapprocher les factures des bons de commande et des accusés de réception. Lorsque les données sources ne pouvaient être corrigées immédiatement, des règles de validation ont permis d'identifier les informations manquantes ou contradictoires avant leur traitement en aval.
Un modèle de données commun a ensuite été utilisé pour relier les transactions opérationnelles aux rapports financiers. Cela a permis aux contrôleurs de disposer d'une base cohérente pour examiner les exceptions, les créances anciennes, les provisions et l'état de clôture. Cela a également réduit le travail récurrent nécessaire au rapprochement des rapports issus de différents systèmes.
Le traitement des données est souvent perçu comme une simple formalité technique pouvant être effectuée en arrière-plan. En réalité, il s'agit d'une démarche d'amélioration de la performance financière. Si les seuils d'approbation, les identifiants fournisseurs, les centres de coûts et les statuts des transactions diffèrent d'un système à l'autre, l'automatisation ne peut garantir la fiabilité du processus.
L'architecture d'automatisation
Grâce à la refonte des flux de travail et des règles de données, l'organisation a mis en place une couche d'automatisation intégrée pour la réception, le rapprochement, la gestion des exceptions et le reporting des factures. Le traitement intelligent des documents a extrait les données des factures et appliqué des contrôles de validation dès leur réception. L'automatisation des flux de travail a acheminé les transactions conformément aux nouvelles règles métier, tandis que les intégrations ERP ont mis à jour les enregistrements et déclenché les actions nécessaires.
L'automatisation robotisée des processus (RPA) a été utilisée de manière sélective pour les tâches stables et répétitives, pour lesquelles l'intégration directe n'était pas encore possible. Ce choix était délibéré. Les bots ont permis de faire le lien avec les applications existantes, mais l'architecture cible privilégiait les API et les intégrations réutilisables lorsque cela était possible. Cela a permis de réduire la dépendance à long terme à l'égard de l'automatisation basée sur l'interface utilisateur.
Un tableau de bord des opérations financières a permis de centraliser le processus. Les responsables pouvaient ainsi visualiser en temps quasi réel les volumes de factures par statut, les motifs d'exception, l'ancienneté des approbations, les taux de traitement automatisé et l'avancement des tâches de clôture. Ce tableau de bord n'était pas un simple outil de reporting, mais un véritable outil de gestion pour identifier les points de blocage, garantir le respect des niveaux de service et déterminer les améliorations à apporter aux processus.
Résultats mesurables après stabilisation
Dans les six mois suivant le déploiement, l'organisation a augmenté le traitement automatisé des factures de commandes éligibles de 28 % à 71 %. Le travail manuel restant concernait davantage les cas exceptionnels que la saisie et l'acheminement routiniers des données.
Le délai moyen de traitement des factures a diminué de 46 %, tandis que les files d'attente pour les approbations en retard ont baissé de 62 %. Grâce à une catégorisation uniforme des exceptions, les services des achats et des finances ont pu s'attaquer aux causes récurrentes au lieu de traiter sans cesse les mêmes symptômes.
La clôture mensuelle a été raccourcie de neuf à six jours ouvrables. De même, et c'est tout aussi important, les contrôleurs ont pu identifier plus rapidement les rapprochements incomplets et les approbations en attente. La direction financière n'a plus eu à attendre la consolidation finale des feuilles de calcul pour savoir si la clôture était compromise.
Le contrôle s'est amélioré parallèlement à la rapidité. Chaque décision, approbation et résolution d'exception liée au flux de travail était consignée dans le processus. La préparation des audits dépendait moins de la récupération des preuves dans les boîtes de réception individuelles et les fichiers locaux. L'entreprise a également mis en place des revues régulières des performances d'automatisation, des problèmes de qualité des données et des modifications des règles de processus afin d'éviter toute dégradation de la solution au fil de l'évolution des opérations.
Ce qui a rendu le programme évolutif
La technologie n'était pas la seule raison de ce résultat. Le programme a fonctionné car les responsables des finances, des achats, de l'informatique et des processus ont travaillé à partir d'un plan de transformation unique. Les décisions relatives aux processus étaient liées aux normes de données, aux exigences d'automatisation, à la conception des contrôles et aux indicateurs de performance.
Cet alignement est essentiel lorsqu'une entreprise opère à travers plusieurs unités commerciales ou pays. Un modèle global peut garantir la cohérence, mais imposer des règles identiques à chaque processus local risque d'engendrer des résistances ou des cas de non-conformité. L'entreprise a donc standardisé les contrôles fondamentaux, les définitions de données et les indicateurs de performance, tout en autorisant des variations locales limitées pour répondre aux exigences fiscales, réglementaires et opérationnelles.
L'organisation a également évité de mesurer le succès uniquement par la réduction des effectifs. La libération de capacités a constitué un avantage important, mais la valeur la plus durable résidait dans une meilleure gestion des exceptions, une visibilité financière plus rapide et un processus capable d'absorber des volumes de transactions plus élevés sans augmentation proportionnelle des effectifs.
Leçons pour les dirigeants financiers
Ce cas illustre un point pratique : l’automatisation financière doit commencer par les tâches générant le plus de frictions évitables, et non pas nécessairement celles qui semblent les plus faciles à automatiser. Le traitement de gros volumes de factures constituait ici un point de départ logique, car il influait sur le fonds de roulement, les relations fournisseurs, la performance des opérations de clôture et les capacités financières.
Cela montre également pourquoi les priorités en matière d'automatisation doivent s'appuyer sur des données probantes relatives aux processus. Avant de choisir des outils, les responsables doivent comprendre les variantes de transactions, les causes des exceptions, les transferts de responsabilité, les dépendances des données et les exigences de contrôle. Un flux de travail impliquant une charge de travail manuelle importante n'est peut-être pas le plus approprié si ses règles sont instables ou si ses données d'entrée sont peu fiables.
Pour les organisations aux environnements financiers complexes, l'approche la plus efficace consiste à articuler l'amélioration des processus, l'architecture des données, l'automatisation et la mesure opérationnelle. Traiter ces éléments comme des projets distincts ne fait généralement que déplacer les problèmes d'une équipe ou d'un système à l'autre.
Une transformation financière réussie offre aux équipes bien plus que des transactions plus rapides. Elle leur fournit un modèle opérationnel maîtrisé qui rend la performance visible, concentre l'expertise sur les exceptions importantes et jette les bases du prochain cycle d'amélioration.