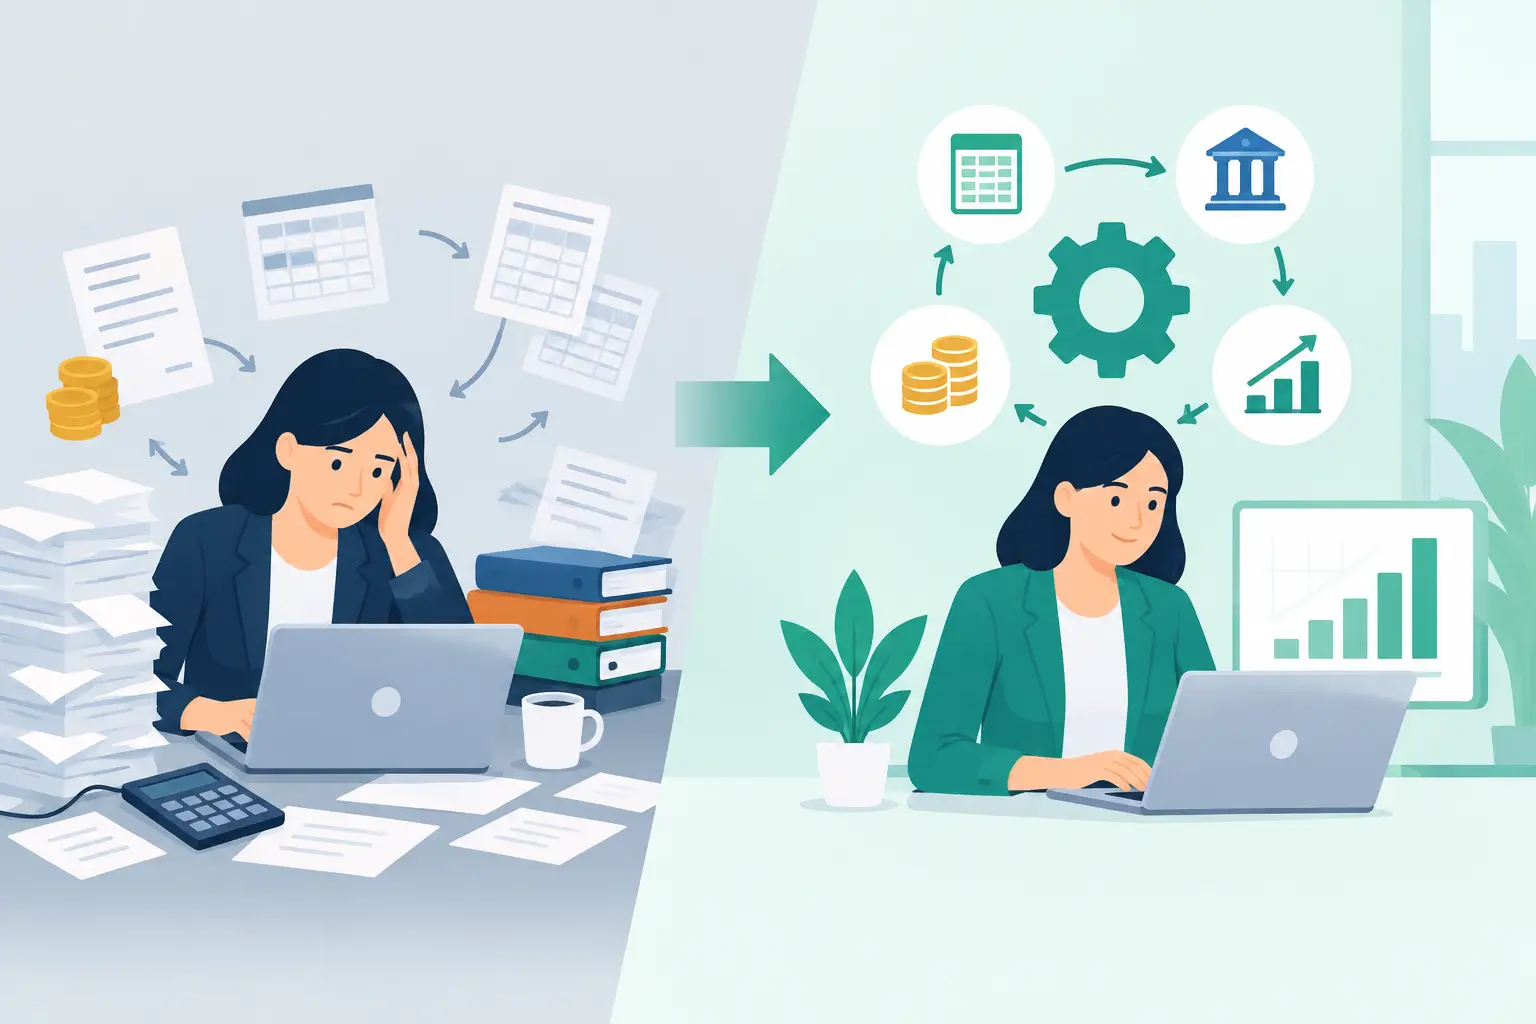
Un equipo financiero puede parecer muy productivo, pero en realidad dedica la mayor parte de su tiempo a corregir datos, gestionar aprobaciones y conciliar transacciones que deberían haberse realizado automáticamente. Este fue el punto de partida de este caso práctico de automatización financiera: un fabricante con una gran actividad operativa, un volumen de transacciones en constante crecimiento, múltiples instancias de ERP y un cierre de mes que dependía de hojas de cálculo y del conocimiento individual.
La empresa ya había invertido en herramientas de flujo de trabajo y automatización puntual. El problema no radicaba en la falta de tecnología, sino en que la automatización se había aplicado a procesos fragmentados y datos inconsistentes. El resultado era una ejecución más rápida de pasos que, sin embargo, generaban excepciones, retrabajos y riesgos de control.
El problema operativo que subyace al retraso financiero
El departamento de finanzas procesaba más de 180 000 facturas de proveedores al año en cinco unidades de negocio. Las órdenes de compra, los recibos de mercancías, las facturas y los datos maestros de proveedores se almacenaban en sistemas conectados pero inconsistentes. Los especialistas en cuentas por pagar dedicaban mucho tiempo a identificar el centro de costos correcto, resolver registros duplicados y enviar las facturas a los aprobadores, quienes a menudo no estaban disponibles.
El cierre de mes agravó el problema. Los responsables de contabilidad exportaban datos de libros contables separados, ajustaban archivos manualmente y conciliaban saldos mediante ciclos de revisión por correo electrónico. Una factura tardía, un recibo faltante o un código de entidad inconsistente podían generar diversas tareas posteriores. La dirección financiera carecía de una visión fiable y en tiempo real de las excepciones pendientes, los pasivos acumulados o la preparación para el cierre.
La empresa se había fijado objetivos operativos claros: reducir la gestión manual de facturas, acortar el ciclo de cierre, mejorar la auditabilidad y proporcionar a los responsables financieros una visión compartida del rendimiento de los procesos. Estos objetivos no podían alcanzarse únicamente mediante la implementación de bots. Era necesario, en primer lugar, organizar el flujo de trabajo subyacente en torno a reglas, responsabilidades y datos coherentes.
Caso práctico de automatización financiera: rediseño antes de la implementación
La transformación comenzó con el análisis de procesos en las áreas de cuentas por pagar, compras, control de gestión y TI. En lugar de limitarse a mapear el flujo de facturación estándar, el equipo del proyecto analizó variantes reales: facturas sin órdenes de compra, recepciones parciales de mercancías, cargos recurrentes por servicios, transacciones entre empresas y excepciones específicas de proveedores.
Este análisis reveló que más del 40 % de las facturas entraron en un proceso de excepción. Algunas excepciones eran legítimas y requerían revisión humana. Otras se debieron a condiciones evitables, como campos de órdenes de compra incompletos, registros de proveedores duplicados, configuraciones de tolerancia inconsistentes y límites de aprobación poco claros.
El equipo dividió el trabajo en tres líneas coordinadas: rediseño de procesos, corrección de datos y entrega de automatización. Esta secuencia fue deliberada. Automatizar un proceso con responsabilidades no definidas o datos maestros poco fiables habría aumentado el volumen de excepciones y generado una mayor carga de mantenimiento.
Las reglas del proceso se hicieron explícitas
El proceso de facturación rediseñado introdujo una lógica de enrutamiento clara basada en el estado de la orden de compra, el valor de la factura, la entidad, la categoría y los umbrales de variación. El procesamiento directo se reservó para las transacciones que cumplían con los criterios de calidad y coincidencia definidos. Las excepciones se clasificaron por causa y se derivaron al equipo más capacitado para resolverlas.
Esto transformó el rol del departamento de cuentas por pagar. En lugar de revisar manualmente cada factura, los especialistas se centraron en las excepciones que requerían criterio, comunicación con los proveedores o decisiones basadas en políticas. Las reglas de escalamiento también impidieron que las facturas quedaran estancadas en las colas de aprobación sin visibilidad.
Para las actividades que requieren atención personalizada, la empresa estableció un calendario estandarizado, un modelo de responsabilidad para cada tarea y requisitos de evidencia. Cada tarea tenía una condición de finalización definida, en lugar de actualizaciones de estado informales. Esto creó un flujo de trabajo controlado que podía medirse y mejorarse con el tiempo.
Los datos se convirtieron en un flujo de trabajo de transformación
Se consolidaron los datos maestros de proveedores y se marcaron los registros duplicados para su corrección. El proyecto también estandarizó los campos de referencia utilizados para cotejar facturas con órdenes de compra y recepciones de mercancías. Cuando no fue posible corregir los datos de origen de inmediato, las reglas de validación identificaron la información faltante o contradictoria antes de que llegara a un proceso posterior.
Posteriormente, se utilizó un modelo de datos común para conectar las transacciones operativas con los informes financieros. Esto proporcionó a los responsables de control una base coherente para revisar las excepciones, los saldos pendientes, los devengos y el estado de cierre. Además, redujo el esfuerzo recurrente necesario para conciliar los informes generados por diferentes sistemas.
El procesamiento de datos suele considerarse un requisito técnico que se ejecuta en segundo plano. En la práctica, se trata de una iniciativa para mejorar el rendimiento financiero. Si los límites de aprobación, los identificadores de proveedores, los centros de costos y los estados de las transacciones tienen significados diferentes en los distintos sistemas, la automatización no puede garantizar la fiabilidad del proceso.
La arquitectura de automatización
Con el flujo de trabajo y las reglas de datos rediseñadas, la organización implementó una capa de automatización integrada para la recepción de facturas, la conciliación, el manejo de excepciones y la generación de informes. El procesamiento inteligente de documentos extrajo los datos de las facturas y aplicó validaciones durante la recepción. La automatización del flujo de trabajo dirigió las transacciones según las nuevas reglas de negocio, mientras que las integraciones con el sistema ERP actualizaron los registros y activaron las acciones necesarias.
La automatización robótica de procesos se utilizó de forma selectiva para tareas estables basadas en reglas, donde la integración directa aún no estaba disponible. Esta fue una decisión deliberada. Los bots proporcionaron una solución práctica para las aplicaciones heredadas, pero la arquitectura objetivo priorizó las API y las integraciones reutilizables siempre que fue posible. Esto redujo la dependencia a largo plazo de la automatización basada en pantallas.
Un panel de control de operaciones financieras unificó el proceso. Los responsables podían visualizar el volumen de facturas por estado, los motivos de las excepciones, la antigüedad de las aprobaciones, las tasas de procesamiento automatizado y la finalización de las tareas de cierre prácticamente en tiempo real. El panel no se consideraba un complemento para la generación de informes, sino una herramienta de gestión para identificar cuellos de botella, garantizar los niveles de servicio y determinar dónde se requerían cambios adicionales en los procesos.
Resultados medibles tras la estabilización
En los seis meses posteriores a su implementación, la organización aumentó el procesamiento sin contacto de las facturas de órdenes de compra elegibles del 28 % al 71 %. El trabajo manual restante se concentró más en excepciones reales que en la entrada y el enrutamiento rutinarios de datos.
El tiempo promedio de procesamiento de facturas se redujo en un 46 %, mientras que las colas de aprobación vencidas disminuyeron en un 62 %. Gracias a la categorización consistente de las excepciones, los departamentos de compras y finanzas pudieron abordar las causas recurrentes en lugar de solucionar repetidamente los mismos síntomas.
El cierre de mes se redujo de nueve a seis días hábiles. Igualmente importante, los responsables de control financiero obtuvieron visibilidad anticipada sobre las conciliaciones incompletas y las aprobaciones pendientes. Los responsables de finanzas ya no tuvieron que esperar a la consolidación final de la hoja de cálculo para saber si el cierre corría peligro.
El control mejoró a la par que la velocidad. Cada decisión, aprobación y resolución de excepciones del flujo de trabajo se registraba dentro del proceso. La preparación de auditorías dependía menos de la recuperación de evidencia de bandejas de entrada individuales y archivos locales. La empresa también implementó revisiones periódicas del rendimiento de la automatización, los problemas de calidad de los datos y los cambios en las reglas del proceso para evitar que la solución se degradara a medida que evolucionaban las operaciones.
¿Qué hizo que el programa fuera escalable?
La tecnología no fue la única razón del resultado. El programa funcionó porque finanzas, compras, TI y los responsables de los procesos trabajaron con un mismo plan de transformación. Las decisiones sobre los procesos estaban vinculadas a los estándares de datos, los requisitos de automatización, el diseño de los controles y las métricas de informes.
La alineación es crucial cuando una empresa opera en distintas unidades de negocio o países. Una plantilla global puede generar coherencia, pero imponer reglas idénticas a todos los procesos locales puede provocar resistencia o incumplimiento. Por lo tanto, la empresa estandarizó los controles básicos, las definiciones de datos y las métricas de rendimiento, permitiendo al mismo tiempo variaciones locales limitadas para cumplir con los requisitos fiscales, regulatorios y operativos.
La organización también evitó medir el éxito únicamente mediante la reducción de personal. La liberación de capacidad fue un beneficio significativo, pero el valor más duradero provino de una mejor gestión de excepciones, una visibilidad financiera más rápida y un proceso que podía absorber mayores volúmenes de transacciones sin un aumento proporcional de la plantilla.
Lecciones para los líderes financieros
Este caso ilustra un punto práctico: la automatización financiera debe comenzar con las tareas que generan la mayor fricción evitable, no necesariamente con las que parecen más fáciles de automatizar. El procesamiento de grandes volúmenes de facturas fue un punto de partida lógico, ya que afectaba al capital circulante, las relaciones con los proveedores, el rendimiento de los cierres contables y la capacidad financiera.
También demuestra por qué las prioridades de automatización deben basarse en la evidencia de los procesos. Antes de seleccionar herramientas, los responsables deben comprender las variantes de las transacciones, las causas de las excepciones, las transferencias de información, las dependencias de los datos y los requisitos de control. Un flujo de trabajo con una alta carga de trabajo manual puede no ser la mejor opción si sus reglas son inestables o sus datos de entrada no son fiables.
Para las organizaciones con entornos financieros complejos, el enfoque más eficaz integra la mejora de procesos, la arquitectura de datos, la automatización y la medición operativa. Tratar estos aspectos como proyectos separados suele implicar trasladar los problemas de un equipo o sistema a otro.
Una sólida transformación financiera ofrece a los equipos mucho más que transacciones más rápidas. Les proporciona un modelo operativo controlado que visibiliza el rendimiento, dirige la experiencia hacia las excepciones importantes y sienta las bases para el siguiente ciclo de mejora.