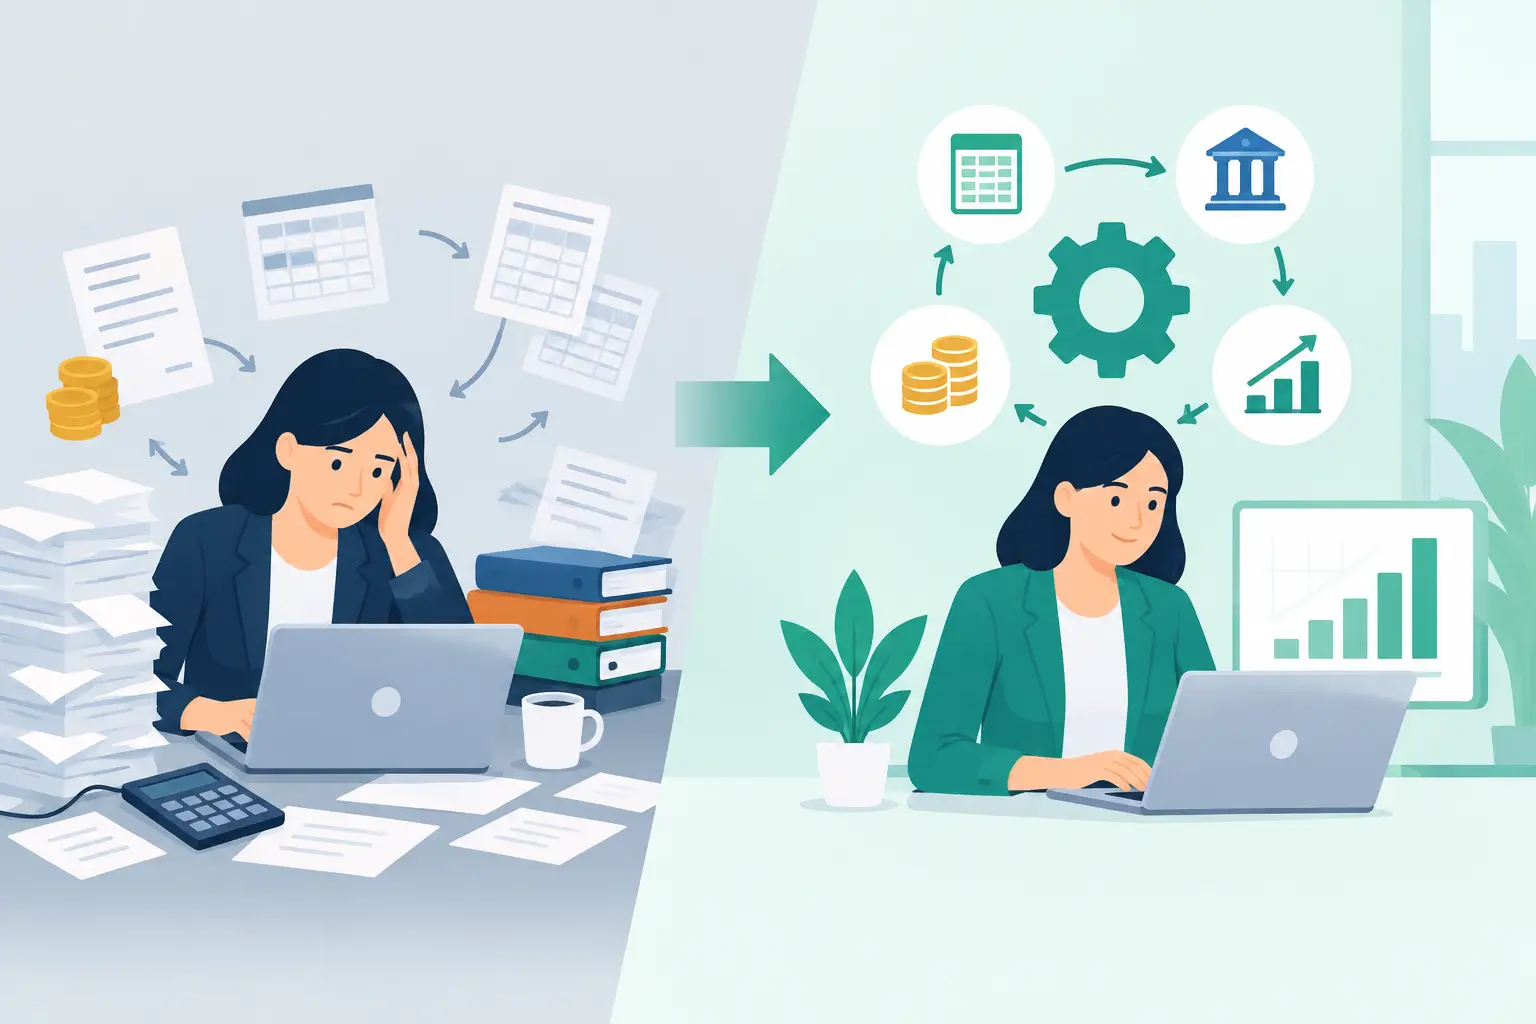
Un team finanziario può apparire estremamente produttivo pur impiegando la maggior parte delle proprie risorse a correggere dati, sollecitare approvazioni e riconciliare transazioni che avrebbero dovuto essere gestite automaticamente. Questo è stato il punto di partenza di questo caso di studio sull'automazione finanziaria: un'azienda manifatturiera con un'elevata intensità operativa, volumi di transazioni in crescita, diverse istanze di sistemi ERP e una chiusura di fine mese basata su fogli di calcolo e competenze individuali.
L'azienda aveva già investito in strumenti per la gestione dei flussi di lavoro e nell'automazione puntuale. Il problema non era la mancanza di tecnologia, bensì l'applicazione dell'automazione a processi frammentati e dati incoerenti. Il risultato era un'esecuzione più rapida delle fasi, ma che generava comunque eccezioni, rilavorazioni e rischi di controllo.
Il problema operativo alla base dell'arretrato finanziario
L'organizzazione finanziaria elaborava annualmente oltre 180.000 fatture dei fornitori, distribuite in cinque unità aziendali. Ordini di acquisto, ricevute di merci, fatture e dati anagrafici dei fornitori erano archiviati in sistemi interconnessi ma incoerenti. Gli specialisti della contabilità fornitori dedicavano molto tempo all'identificazione del centro di costo corretto, alla risoluzione dei record duplicati e all'inoltro delle fatture ai responsabili dell'approvazione, che spesso non erano disponibili.
La chiusura di fine mese ha amplificato il problema. I responsabili finanziari esportavano i dati da registri separati, modificavano manualmente i file e riconciliavano i saldi tramite cicli di revisione via e-mail. Una fattura in ritardo, una ricevuta mancante o un codice entità incoerente potevano generare diverse problematiche a valle. La dirigenza finanziaria non disponeva di una visione affidabile e in tempo reale delle eccezioni aperte, delle passività accumulate o della prontezza per la chiusura.
L'azienda si era prefissata obiettivi operativi chiari: ridurre la gestione manuale delle fatture, abbreviare il ciclo di chiusura, migliorare la tracciabilità e fornire ai responsabili finanziari una visione condivisa delle prestazioni dei processi. Questi obiettivi non potevano essere raggiunti semplicemente implementando dei bot. Il flusso di lavoro sottostante doveva innanzitutto essere organizzato in base a regole, responsabilità e dati coerenti.
Caso di studio sull'automazione finanziaria: riprogettazione prima dell'implementazione
La trasformazione è iniziata con l'analisi dei processi che hanno coinvolto contabilità fornitori, approvvigionamento, controllo di gestione e IT. Anziché mappare solo il flusso standard delle fatture, il team di progetto ha analizzato le varianti effettive: fatture senza ordini di acquisto, ricevute parziali di merci, addebiti ricorrenti per servizi, registrazioni interaziendali ed eccezioni specifiche dei fornitori.
Questa analisi ha rivelato che oltre il 40% delle fatture ha seguito un percorso di eccezione. Alcune eccezioni erano legittime e richiedevano una revisione umana. Altre erano causate da condizioni evitabili, tra cui campi dell'ordine di acquisto incompleti, record di fornitori duplicati, impostazioni di tolleranza incoerenti e limiti di approvazione poco chiari.
Il team ha suddiviso il lavoro in tre fasi coordinate: riprogettazione dei processi, correzione dei dati e implementazione dell'automazione. Questa sequenza è stata deliberata. Automatizzare un processo con responsabilità non definite o dati anagrafici inaffidabili avrebbe aumentato il volume delle eccezioni e creato un onere di manutenzione maggiore.
Le regole di processo sono state rese esplicite
Il processo di fatturazione riprogettato ha introdotto una logica di instradamento chiara basata sullo stato dell'ordine di acquisto, sul valore della fattura, sull'entità, sulla categoria e sulle soglie di variazione. L'elaborazione automatica era riservata alle transazioni che soddisfacevano i criteri di qualità e di corrispondenza definiti. Le eccezioni venivano classificate in base alla causa e indirizzate al team più adatto a risolverle.
Questo ha cambiato il ruolo della contabilità fornitori. Invece di gestire manualmente ogni fattura, gli specialisti si sono concentrati sulle eccezioni che richiedevano un giudizio, una comunicazione con il fornitore o decisioni strategiche. Le regole di escalation hanno inoltre impedito che le fatture rimanessero bloccate nelle code di approvazione senza essere visibili.
Per le attività a breve termine, l'azienda ha definito un calendario standardizzato, un modello di attribuzione delle responsabilità e requisiti di documentazione. Ogni attività prevedeva una condizione di completamento definita, anziché un aggiornamento informale dello stato di avanzamento. Ciò ha permesso di creare un flusso di lavoro controllato, misurabile e migliorabile nel tempo.
I dati sono diventati un flusso di lavoro di trasformazione
I dati anagrafici dei fornitori sono stati consolidati e i record duplicati sono stati segnalati per la correzione. Il progetto ha inoltre standardizzato i campi di riferimento utilizzati per abbinare le fatture agli ordini di acquisto e alle ricevute di merce. Laddove i dati di origine non potevano essere corretti immediatamente, le regole di convalida hanno identificato le informazioni mancanti o contraddittorie prima che raggiungessero un processo successivo.
È stato quindi utilizzato un modello dati comune per collegare le transazioni operative con la reportistica finanziaria. Ciò ha fornito ai responsabili del controllo di gestione una base coerente per la revisione di eccezioni, scadenze, accantonamenti e stato di chiusura. Ha inoltre ridotto il lavoro ricorrente necessario per riconciliare i report creati da sistemi diversi.
Spesso, la gestione dei dati viene considerata un prerequisito tecnico che può avvenire in background. In realtà, si tratta di un'iniziativa volta a migliorare le prestazioni finanziarie. Se i limiti di approvazione, gli identificativi dei fornitori, i centri di costo e gli stati delle transazioni assumono significati diversi a seconda del sistema, l'automazione non può garantire l'affidabilità del processo.
L'architettura di automazione
Grazie alla riprogettazione del flusso di lavoro e delle regole sui dati, l'organizzazione ha implementato un livello di automazione integrato per l'acquisizione, la corrispondenza, la gestione delle eccezioni e la reportistica delle fatture. L'elaborazione intelligente dei documenti ha estratto i dati delle fatture e applicato controlli di validazione in fase di acquisizione. L'automazione del flusso di lavoro ha instradato le transazioni in base alle nuove regole aziendali, mentre le integrazioni con il sistema ERP hanno aggiornato i record e attivato le azioni necessarie.
L'automazione robotica dei processi è stata utilizzata in modo selettivo per attività stabili e basate su regole, laddove l'integrazione diretta non era ancora disponibile. Si è trattato di un compromesso intenzionale. I bot hanno fornito un ponte pratico per le applicazioni legacy, ma l'architettura di destinazione ha dato priorità alle API e alle integrazioni riutilizzabili laddove possibile. Ciò ha ridotto la dipendenza a lungo termine dall'automazione basata su interfaccia utente.
Una dashboard per le operazioni finanziarie ha integrato l'intero processo. I responsabili potevano visualizzare i volumi delle fatture per stato, i motivi delle eccezioni, i tempi di approvazione, i tassi di elaborazione automatizzata e il completamento delle attività di chiusura in tempo quasi reale. La dashboard non è stata considerata un semplice strumento di reporting, bensì uno strumento di gestione per identificare i colli di bottiglia, garantire il rispetto dei livelli di servizio e decidere dove fossero necessari ulteriori cambiamenti di processo.
Risultati misurabili dopo la stabilizzazione
Entro sei mesi dall'implementazione, l'organizzazione ha aumentato l'elaborazione automatizzata delle fatture relative agli ordini di acquisto idonei dal 28% al 71%. Il lavoro manuale rimanente si è concentrato maggiormente sulle eccezioni reali, piuttosto che sull'inserimento e l'instradamento di dati di routine.
Il tempo medio di gestione delle fatture si è ridotto del 46%, mentre le code di approvazione in ritardo sono diminuite del 62%. Grazie alla categorizzazione coerente delle eccezioni, gli uffici acquisti e finanza hanno potuto affrontare le cause ricorrenti anziché risolvere ripetutamente gli stessi sintomi.
La chiusura di fine mese è stata ridotta da nove a sei giorni lavorativi. Altrettanto importante, i responsabili del controllo di gestione hanno ottenuto una visibilità più tempestiva sulle riconciliazioni incomplete e sulle approvazioni in sospeso. La dirigenza finanziaria non ha più dovuto attendere il consolidamento finale dei fogli di calcolo per capire se la chiusura fosse a rischio.
Il controllo è migliorato di pari passo con la velocità. Ogni decisione, approvazione e risoluzione delle eccezioni relative al flusso di lavoro è stata registrata all'interno del processo. La preparazione agli audit è diventata meno dipendente dal recupero di prove da singole caselle di posta elettronica e file locali. L'azienda ha inoltre introdotto revisioni periodiche delle prestazioni dell'automazione, dei problemi di qualità dei dati e delle modifiche alle regole di processo per evitare che la soluzione si deteriorasse con l'evoluzione delle operazioni.
Cosa ha reso il programma scalabile?
La tecnologia non è stata l'unica ragione del risultato. Il programma ha funzionato perché finanza, acquisti, IT e responsabili dei processi hanno operato in base a un unico piano di trasformazione. Le decisioni relative ai processi erano legate agli standard dei dati, ai requisiti di automazione, alla progettazione dei controlli e alle metriche di reporting.
Tale allineamento è fondamentale quando un'azienda opera in diverse unità aziendali o paesi. Un modello globale può garantire uniformità, ma imporre regole identiche a ogni processo locale può generare resistenza o non conformità. L'azienda ha quindi standardizzato i controlli principali, le definizioni dei dati e gli indicatori di performance, consentendo al contempo limitate variazioni locali per quanto riguarda i requisiti fiscali, normativi e operativi.
L'organizzazione ha inoltre evitato di misurare il successo esclusivamente attraverso la riduzione del personale. La liberazione di capacità è stata un vantaggio significativo, ma il valore più duraturo è derivato da una migliore gestione delle eccezioni, da una più rapida visibilità finanziaria e da un processo in grado di assorbire volumi di transazioni più elevati senza una crescita proporzionale del personale.
Lezioni per i leader finanziari
Il caso illustra un punto pratico: l'automazione finanziaria dovrebbe iniziare dalle attività che creano la maggior parte degli attriti evitabili, non necessariamente da quelle che sembrano più facili da automatizzare. L'elaborazione di grandi volumi di fatture rappresentava un punto di partenza logico, poiché incideva sul capitale circolante, sui rapporti con i fornitori, sulle performance di chiusura e sulla capacità finanziaria.
Ciò dimostra anche perché le priorità di automazione dovrebbero essere basate su dati concreti relativi ai processi. Prima di selezionare gli strumenti, i responsabili devono comprendere le varianti delle transazioni, le cause delle eccezioni, i passaggi di consegne, le dipendenze dei dati e i requisiti di controllo. Un flusso di lavoro con un elevato carico di lavoro manuale potrebbe non essere la soluzione migliore se le sue regole sono instabili o i dati di input non sono affidabili.
Per le organizzazioni con ambienti finanziari complessi, l'approccio più efficace integra il miglioramento dei processi, l'architettura dei dati, l'automazione e la misurazione operativa. Trattare questi aspetti come progetti separati di solito comporta il trasferimento dei problemi da un team o sistema all'altro.
Una solida trasformazione finanziaria offre ai team molto più che semplici transazioni più veloci. Fornisce loro un modello operativo controllato che rende visibili le prestazioni, indirizza le competenze verso le eccezioni che contano e crea le basi per il successivo ciclo di miglioramento.